Трик којим нам празне новчанике: Зашто грађани у БиХ плаћају европску камату ако банке кредите дају из наше штедње?
Иако већина пословних банака у Босни и Херцеговини кредитира домаће становништво и привреду искључиво новцем прикупљеним од домаће штедње, каматне стопе на те кредите и даље се везују за европску референтну стопу еурибор.
Босна и Херцеговина 21.09.2026 | 14:20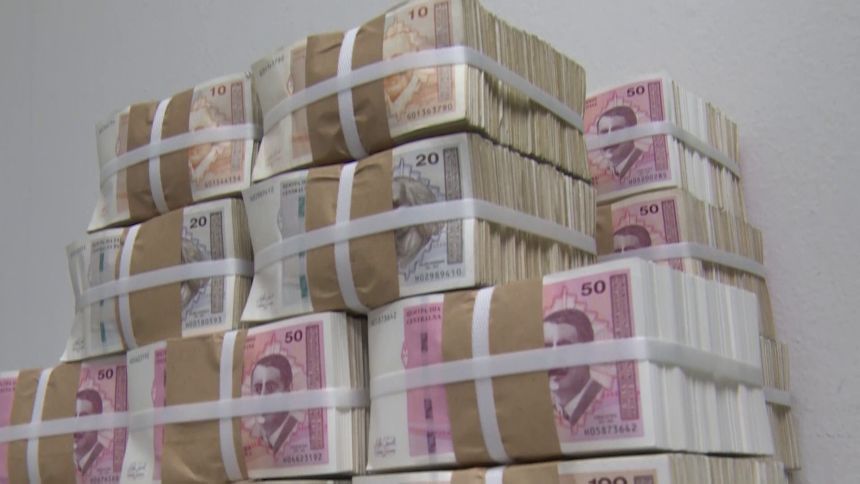
На тај начин, банке вјештачки одржавају високе цијене задуживања и остварују рекордне профите, док истовремено потпуно игноришу знатно повољнију, домаћу референтну стопу коју објављује Централна банка БиХ.
Док регулатори одбијају да наметну обавезујућа правила и стану на пут оваквој пракси, грађани и привреда плаћају скупи цех папрених накнада за услуге и срамотно ниских камата на штедњу.
"Еурибор и даље постоји као референтна стопа за банкарско тржиште и позајмљивање у еврима, као избор водећих банака Европске уније и има смисла на њиховом тржишту, јер рефлектује стање и на дневној и на бази дужих периода, кроз дневне, мјесечне, кварталне, полугодишње и годишње стопе. Банке у БиХ би једино имале основа да га примјењују код нас када би се задуживале на том ЕУ тржишту у еврима или када би кредите одобравале у еврима корисницима у БиХ", наводи економиста Игор Гавран.
Он је објаснио да би еурибор за такве кредите и даље имао смисла и код нас, евентуално уз одређене модификације везане за специфичне тржишне околности у БиХ.
"Међутим, већина банака у БиХ нема никакве потребе за прибављањем капитала из Еврозоне, напротив пласира новац из БиХ на страна тржишта, а домаће клијенте кредитира из новца прикупљеног у БиХ", нагласио је Гавран.
Објаснио је да самим тиме, тај новац нема никакве везе са тржиштем у којем је еурибор референтан и ова стопа не би требала да буде основ калкулација каматних стопа у БиХ.
"Већ дуже времена у БиХ постоји и домаћа референтна стопа, која се назива “Референтна стопа просјечног пондерираног трошка финансирања банака у БиХ” и квартално се обрачунава и објављује на статистичком порталу Централне банке БиХ. Нажалост, она је само препоручена домаћим банкама, а ни на који начин се не намеће као обавезна", рекао је Гавран.
С обзиром на то да је та стопа пуно нижа од еурибора, он не вјерује да ће је иједна банка добровољно примијенити, осим можда да оправда срамотно ниске камате на штедњу које исплаћују.
Истакао је да су за регулисање и контролу пословања банака примарно надлежне агенције за банкарство у Републици Српској и ФБиХ, а у одређеним сегментима и Централна банка БиХ, па ако би ове институције то жељеле могле би наравно наметнути банкама правило да новац акумулиран у БиХ могу пласирати једино према каматним стопама базираним на овој референтној стопи.
"Очито умјесто тога желе да погодују банкама, јер ће банка увијек бирати сваки начин да оствари већи профит, осим ако је натјерана да ради у интересу клијената", нагласио је Гавран.
Према његовим ријечима, није проблем само у референтној стопи, већ и у маржама које банке обрачунавају као додатак на референтну стопу независно о томе која је узета као основ.
"Проблем је и у висини накнада за све остале банкарске услуге. Проблем је и у бесрамно ниским каматама на штедњу. Енормна добит банака јасно показује злоупотребу положаја и да ово тржиште не функционише нормално већ су неопходне интервенције регулатора", истакао је Игор Гавран.
Додао је да улога банака није да остварују максималну добит на штету клијената, него да доприносе ефикасном функционисању система и укупном економском развоју.




Коментари / 1
Оставите коментарОко Гром
21.09.2026 14:48Зато што власт ништа није урадила у задњих 25 год. сем пљачкања и уништавања све што је радило . Чак уништавање народа и присилног расељавања . Сав новац у џепове и дижу кредите у еу. задужују , да би кад други дођу на власт ИМАЛИ 0 У КАСАМА ДУБОКО ЗАДУЖЕНИ БЕЗ ОПОРАВКА ЗА 4год. САМО ДА БИ РЕКЛИ ЕТ НИСТЕ СПОСОБНИ . Лицемерство није болест него урођена мана . А како је гласио закон поводом ДЕЗЕРТЕРА И ИЗДАЈНИКА ДРЖАВЕ у еx YУ по војсци или суду , Е ТО ТРЕБА ВРАТИТ ...
ОДГОВОРИТЕ